Robuste Ratingverfahren Zur Steigerung der Prognosequalität quantitativer Ratingverfahren
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
69,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
30.05.2005
Abbildungen
XXII, 308 S. 16 Abb.
Verlag
Deutscher UniversitätsverlagSeitenzahl
308
Maße (L/B/H)
21/14,8/1,9 cm
Gewicht
431 g
Auflage
2005
Sprache
Deutsch
ISBN
978-3-8244-8304-4
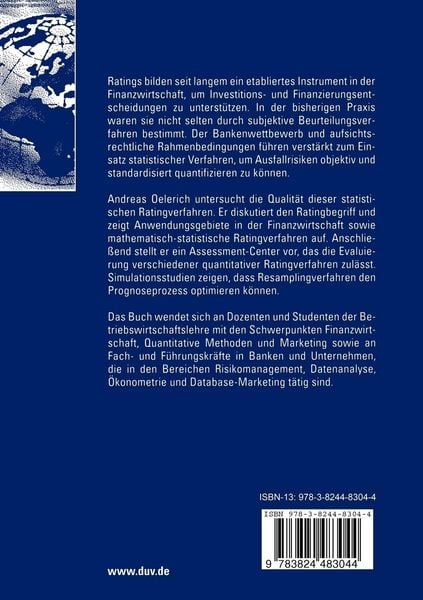
Andreas Oelerich untersucht die Qualität dieser statistischen Ratingverfahren. Er diskutiert den Ratingbegriff und zeigt Anwendungsgebiete in der Finanzwirtschaft sowie mathematisch-statistische Ratingverfahren auf. Anschließend stellt er ein Assessment-Center vor, das die Evaluierung verschiedener quantitativer Ratingverfahren zulässt. Simulationsstudien zeigen, dass Resamplingverfahren den Prognoseprozess optimieren können.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice