Fonds-Lebensversicherungs-Kombinationen Mindestrendite und Restrisiko
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
69,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
24.02.2004
Abbildungen
XXIII, 140 S. 28 Abb.
Verlag
Deutscher UniversitätsverlagSeitenzahl
140
Maße (L/B/H)
21/14,8/1 cm
Gewicht
226 g
Auflage
2004
Sprache
Deutsch
ISBN
978-3-8244-7836-1
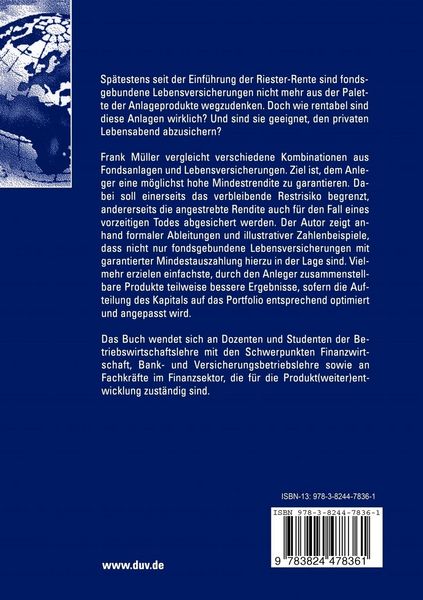
Spätestens seit der Einführung der Riester-Rente sind fondsgebundene Lebensversicherungen nicht mehr aus der Palette der Anlageprodukte wegzudenken. Doch wie rentabel sind diese Anlagen wirklich? Und sind sie geeignet, den privaten Lebensabend abzusichern?
Frank Müller vergleicht verschiedene Kombinationen aus Fondsanlagen und Lebensversicherungen. Ziel ist, dem Anleger eine möglichst hohe Mindestrendite zu garantieren. Dabei soll einerseits das verbleibende Restrisiko begrenzt, andererseits die angestrebte Rendite auch für den Fall eines vorzeitigen Todes abgesichert werden. Der Autor zeigt anhand formaler Ableitungen und illustrativer Zahlenbeispiele, dass nicht nur fondsgebundene Lebensversicherungen mit garantierter Mindestauszahlung hierzu in der Lage sind. Vielmehr erzielen einfachste, durch den Anleger zusammenstellbare Produkte teilweise bessere Ergebnisse, sofern die Aufteilung des Kapitals auf das Portfolio entsprechend optimiert und angepasst wird.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice