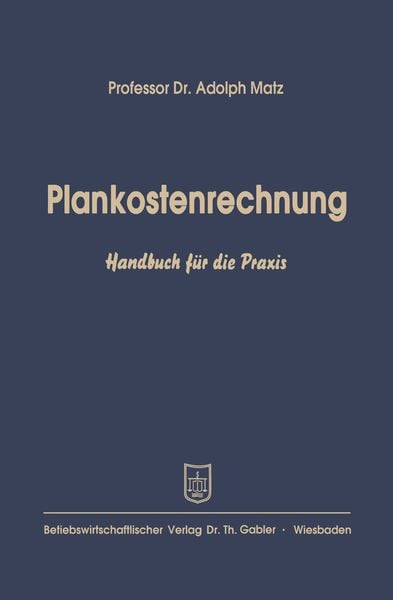
Plankostenrechnung Handbuch für die Praxis
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
54,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
01.01.1954
Abbildungen
359 S.
Verlag
Betriebswirtschaftlicher Verlag GablerSeitenzahl
359
Maße (L/B/H)
23,5/15,5/2 cm
Gewicht
552 g
Auflage
Softcover reprint of the original 1st ed. 1954
Sprache
Deutsch
ISBN
978-3-663-00920-7
Erstes Kapitel Das Kostenbudget.- 1. Der Grundgedanke der Budgetrechnung.- 2. Die Ziele der Budgetrechnung.- 3. Die Voraussetzung für die Aufstellung einer Budgetrechnung.- 4. Die Planungsperiode.- 5. Der Planungs-Ausschuß.- 6. Richtlinien für eine Planung.- Zweites Kapitel Die Mengenpläne.- 1. Der Absatzplan.- 2. Der Produktionsplan.- Drittes Kapitel Die Kostenpläne.- 1. Der Herstellkostenplan.- 2. Der Rohstoffkostenplan.- 3. Der Lohnkostenplan.- 4. Der Fertigungsgemeinkostenplan.- 5. Der Vertriebs- und Verwaltungskostenplan.- Viertes Kapitel Der Finanzplan.- Fünftes Kapitel Erläuterungen zu den Vorschaurechnungen.- 1. Die Vorschaubilanz und das Vorschauergebnis.- 2. Die Verwaltung des Budgets.- Sechstes Kapitel Die flexible Plankostenrechnung.- 1. Die starren Kostenpläne.- 2. Der flexible Kostenplan.- 3. Die Ziele der Kostenkontrolle.- 4. Kapazität und Beschäftigungsgrad.- 5. Maximal- und Vollbeschäftigung.- 6. Normalleistung.- 7. Bewegliche Kosten.- 8. Feste Kosten.- 9. Teilbewegliche Kosten und ihre Aufteilung in die festen und beweglichen Komponenten.- 10. Die Ermittlung der Plankosten.- 11. Die Plankosten der Hilfsbetriebe.- 12. Die Plankosten der Verwaltung und des Vertriebes.- Siebentes Kapitel Die Standardkostenrechnung.- 1. Plan- und Standardkosten.- 2. Was sind Standardkosten?.- 3. Der Zweck der Standardkosten.- 4. Die Festsetzung von Standardwerten.- 5. Die Standard-Kostenkarte.- 6. Die Rohstoff-Standardvorgaben.- 7. Die Lohn-Standardvorgaben107 Die Standardzeitvorgaben und die Abweichungen.- 8. Standard-Fertigungsgemeinkosten.- 9. Die flexiblen Plankosten und die Arten der GemeinkostenAbweichungen.- 10. Arten und Ermittlung der Gemeinkosten-Abweichungen.- Achtes Kapitel Die Abrechnung mit Standard-Kosten.- 1. Die Abrechnung mit Standardkostenfür Rohstoffe.- 2. Die Abrechnung der Löhne bei der Verwendung von Standardkosten.- 3. Die Abrechnung der Fertigungsgemeinkosten bei der Verwendung von Standardkosten.- 4. Die Abrechnung der Fertigerzeugnisse.- 5. Die Verrechnung der Abweichungen.- Neuntes Kapitel Die Standard- und flexible Plankostenrechnung an einem Beispiel.- Zehntes Kapitel Kostenkontrolle durch Berichte und Meldungen.- 1. Die Notwendigkeit der Kostenberichte.- 2. Welche Anforderungen sind an Kostenberichte zu stellen?.- 3. Berichte für die Geschäftsleitung.- 4. Die zeitliche Folge der Berichte.- 5. Die Überarbeitung der Berichte.- 6. Arten der Kostenberichte und Untersuchungen.- 7. Die täglichen Berichte.- 8. Die wöchentlichen Berichte.- 9. Die monatlichen Berichte.- 10. Die Verwendung von graphischen Darstellungen in den Berichten.- 11. Berichte für die Geschäftsleitung.- Elftes Kapitel Die Untersuchung und Kontrolle der Vertriebskosten.- 1. Die Aufgabenstellung.- 2. Ein Vergleich mit den Fertigungskosten.- 3. Die Einteilung der Vertriebskosten.- 4. Die Verfahren zur Analyse der Vertriebskosten.- 5. Die Untersuchung der Vertriebskosten.- 6. Die Kontrolle der Kostenstellen-Tätigkeiten.- 7. Die Betrachtung der Vertriebskosten-Analyse vom Rein- oder Rohgewinn aus.- Zwölftes Kapitel Die Gewinnanalyse.- Dreizehntes Kapitel Die Untersuchung der vollen Kostendeckung.- 1. Die Zusammenhänge zwischen der vollen Kostendeckung und den Plankosten.- 2. Die Zusammenhänge zwischen der vollen Kostendeckung und den Standard-Kosten.- 3. Die Errechnung des Umsatzwertes für die volle Kostendeckung.- 4. Die volle Kostendeckung in der graphischen Darstellung.- 5. Veränderungen in den Verkaufspreisen und der Verkaufsmischung.- 6. Die graphische Darstellung des Verhältnisses Gewinn zu Umsatzwert.- 7. DerSicherheitskoeffizient.- 8. Anwendung des G/U-Verhältnisses.- Vierzehntes Kapitel Die Zusammenhänge zwischen Gewinn und Umsatzmenge.- 1. Vorbereitungen für die Analyse.- 2. Beispiele für die Beziehungen zwischen Gewinn und Umsatzmenge.- 3. Die Überdeckung der beweglichen Kosten.- 4. Die graphische Darstellung des Gewinn-Umsatzwert-Verhältnisses.- 5. Die Erzeugnis-Analyse.- 6. Die graphische Darste
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice