
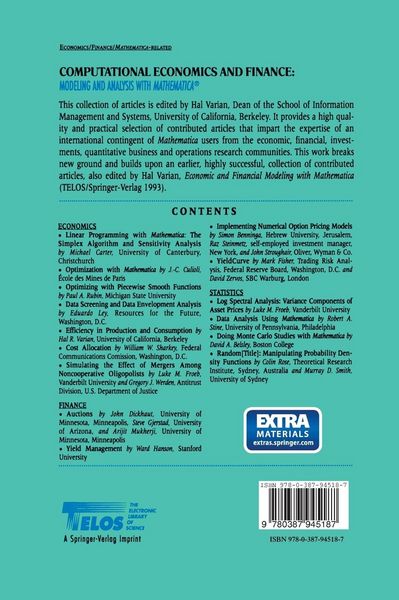
Computational Economics and Finance Modeling and Analysis with Mathematica®
-
- Taschenbuch
- ausgewählt
-
Sprache:Englisch
-
Auflage:1996 edition
103,99 €
UVP
117,69 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Set mit diversen Artikeln
Erscheinungsdatum
09.08.1996
Abbildungen
XIV, 468 p. With Diskette.
Herausgeber
Hal R. VarianVerlag
Springer UsSeitenzahl
468
Maße (L/B/H)
26/18,3/3,1 cm
Gewicht
1043 g
Auflage
1996 edition
Sprache
Englisch
ISBN
978-0-387-94518-7
As with the first volume,
Volume Two
of
Economic and
Financial Modeling with Mathematica
is edited by Hal Varian, and its contributors are carefully selected by him to assure a high quality, practical work reflecting the efforts and expertise of an international cadre of Mathematica users from the economic, financial, investments, quantitative business and operations research communities.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice