Willens- und Erklärungstheorie bei Steuerverwaltungsakten
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
59,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
26.11.2003
Abbildungen
166 S.
Verlag
Deutscher UniversitätsverlagSeitenzahl
166
Maße (L/B/H)
21/14,8/1 cm
Gewicht
226 g
Auflage
2003
Sprache
Deutsch
ISBN
978-3-8244-7878-1
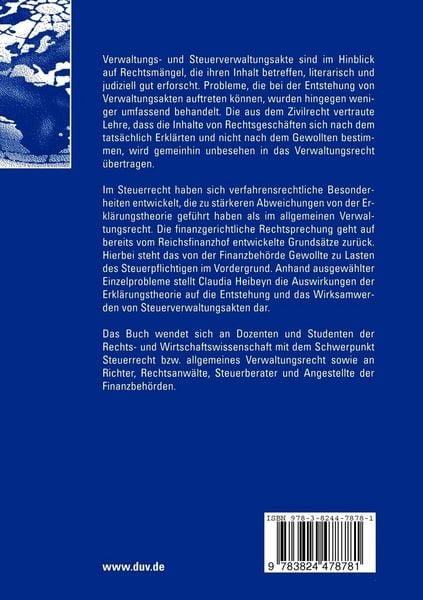
Verwaltungs- und Steuerverwaltungsakte sind im Hinblick auf Rechtsmängel, die ihren Inhalt betreffen, literarisch und judiziell gut erforscht. Probleme, die bei der Entstehung von Verwaltungsakten auftreten können, wurden hingegen weniger umfassend behandelt. Die aus dem Zivilrecht vertraute Lehre, dass die Inhalte von Rechtsgeschäften sich nach dem tatsächlich Erklärten und nicht nach dem Gewollten bestimmen, wird gemeinhin unbesehen in das Verwaltungsrecht übertragen.
Im Steuerrecht haben sich verfahrensrechtliche Besonderheiten entwickelt, die zu stärkeren Abweichungen von der Erklärungstheorie geführt haben als im allgemeinen Verwaltungsrecht. Die finanzgerichtliche Rechtsprechung geht auf bereits vom Reichsfinanzhof entwickelte Grundsätze zurück. Hierbei steht das von der Finanzbehörde Gewollte zu Lasten des Steuerpflichtigen im Vordergrund. Anhand ausgewählter Einzelprobleme stellt Claudia Heibeyn die Auswirkungen der Erklärungstheorie auf die Entstehung und das Wirksamwerden von Steuerverwaltungsakten dar.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice