KI-Beratung Beta

  • Produktbild: An Elementary Introduction to Mathematical Finance
  • Produktbild: An Elementary Introduction to Mathematical Finance

An Elementary Introduction to Mathematical Finance

102,99 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

01.02.2011

Abbildungen

19 b/w illus. 9 tables 175 exercises

Verlag

Cambridge University Press

Seitenzahl

322

Maße (L/B/H)

23,5/15,7/2,2 cm

Gewicht

571 g

Auflage

3., überarbeitete Auflage

Sprache

Englisch

ISBN

978-0-521-19253-8

Beschreibung

Rezension

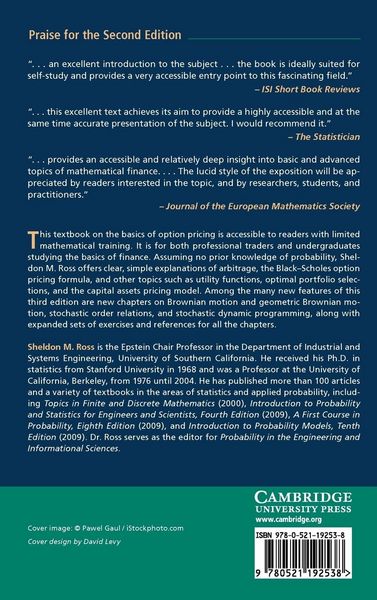
'... an excellent introduction to the subject ... the book is ideally suited for self-study and provides a very accessible entry point to this fascinating field.' ISI Short Book Reviews

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

01.02.2011

Abbildungen

19 b/w illus. 9 tables 175 exercises

Verlag

Cambridge University Press

Seitenzahl

322

Maße (L/B/H)

23,5/15,7/2,2 cm

Gewicht

571 g

Auflage

3., überarbeitete Auflage

Sprache

Englisch

ISBN

978-0-521-19253-8

Herstelleradresse

Libri GmbH
Europaallee 1
36244 Bad Hersfeld
DE

Email: gpsr@libri.de

Ein neues Kapitel für Ihre Bücher

Ein neues Kapitel für Ihre Bücher

Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.

Jetzt verkaufen
Jetzt verkaufen

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Die Leseprobe wird geladen.
  • Produktbild: An Elementary Introduction to Mathematical Finance
  • Produktbild: An Elementary Introduction to Mathematical Finance
  • 1. Probability; 2. Normal random variables; 3. Geometric Brownian motion; 4. Interest rates and present value analysis; 5. Pricing contracts via arbitrage; 6. The Arbitrage Theorem; 7. The Black-Scholes formula; 8. Additional results on options; 9. Valuing by expected utility; 10. Stochastic order relations; 11. Optimization models; 12. Stochastic dynamic programming; 13. Exotic options; 14. Beyond geometric motion models; 15. Autoregressive models and mean reversion.