Börsendienste und Anlegerverhalten Ein empirischer Beitrag zum Noise Trading
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
44,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
15.12.1994
Abbildungen
XXI, 246 S. 25 Abb.
Verlag
Deutscher UniversitätsverlagSeitenzahl
246
Maße (L/B/H)
21/14,8/1,5 cm
Gewicht
356 g
Auflage
1995
Sprache
Deutsch
ISBN
978-3-8244-6099-1
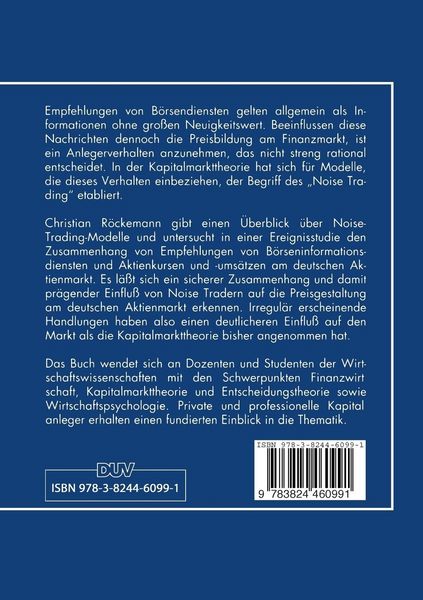
1. Einleitung.- 2. Bestandsaufnahme der Kapitalmarkttheorie.- 2.1. Überblick.- 2.2. Fundamentalanalyse.- 2.3. Technische Analyse.- 2.4. Effizienzmarkt- und Random Walk-Hypothese.- 2.5. Portfolio Selection-Modell.- 2.6. Index-Modelle und Markt-Modell.- 2.7. Capital Asset Pricing Model.- 2.8. Arbitrage Pricing Theory.- 3. Kursanomalien.- 3.1. Was ist eine Anomalie?.- 3.2. Definition und Abgrenzung des Begriffs Kursanomalie.- 3.3. Anomalien, gemessen an der Effizienzmarkthypothese.- 3.4. Anomalien, gemessen am Capital Asset Pricing Model.- 4. Verhaltensanomalien.- 4.1. Definition und Abgrenzung.- 4.2. Individuelle Anomalien.- 4.3. Interpersonelle Anomalien.- 4.4. Sind Verhaltensanomalien für die Aktienpreisbildung relevant?.- 4.5. Elemente einer Kapitalmarkttheorie abseits des rational agierenden Individuums.- 5. Der Noise Trading-Ansatz.- 5.1. Begriffsbestimmung und Charakterisierung.- 5.2. Ein vereinfachter Modellansatz.- 5.3. Abgrenzung zu konkurrierenden Ansätzen.- 5.4. Modelle, die Noise Trading und Markt in einfacher Weise verknüpfen (ohne Rückkopplungen).- 5.5. Modelle, die Noise Trading und Markt in komplexer Weise verknüpfen (mit Rückkopplungen).- 5.6. Der systematische Einfluß der Noise Trader.- 5.7. Das Überleben der Noise Trader.- 5.8. Bedeutung des Noise Trading für Theorie und Praxis.- 5.9. Ansatzpunkte zur empirischen Überprüfung von Noise Trading.- 6. Untersuchungsaufbau und Datenauswahl.- 6.1. Überblick.- 6.2. Rendite-und Umsatzanalyse.- 6.3. Festlegung des Ereignisses und des Ereigniszeitpunktes.- 6.4. Auswahl des Referenzmodells.- 6.5. Bestimmung der Ereignisperiode.- 6.6. Gruppenbildung im Querschnitt (Portefeuillebildung).- 6.7. Signifikanztests.- 6.8. Umsatzanalyse.- 6.9. Datenauswahl.- 7. Vorstudie.- 7.1. Zielsetzung.- 7.2. Bestimmungdes Referenzmodells.- 7.3. Einfluß des Markt-Index auf die Bestimmung mittlerer abnormaler Renditen.- 7.4. Test auf steigende Varianzen um den Empfehlungszeitpunkt.- 7.5. Vergleich der Signifikanztests.- 8. Rendite- und Umsatzbewegungen vor und nach Empfehlungen von Börseninformationsdiensten.- 8.1. Überblick.- 8.2. Kauf- und Verkaufsempfehlungen.- 8.3. Einfluß der Marktbreite auf das Anlegerverhalten.- 8.4. Einfluß der Größe des Börsendienstes auf das Anlegerverhalten.- 8.5. Einfluß der Börsenphase auf das Anlegerverhalten.- 8.6. Einfluß von Börsenphase und Marktbreite auf das Anlegerverhalten.- 8.7. Bewertung der Ergebnisse.- 8.8. Vergleich der Ergebnisse mit bisherigen Studien zu Anlageempfehlungen.- 9. Zusammenfassung und Schlußbemerkung.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice