KI-Beratung Beta

  • Produktbild: Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung gemäß § 6b Energiewirtschaftsgesetz
  • Produktbild: Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung gemäß § 6b Energiewirtschaftsgesetz
Band 24

Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung gemäß § 6b Energiewirtschaftsgesetz

74,60 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

12.09.2013

Verlag

Peter Lang GmbH, Internationaler Verlag der Wissenschaften

Seitenzahl

198

Maße (L/B/H)

21,6/15,3/1,6 cm

Gewicht

410 g

Auflage

1

Sprache

Deutsch

ISBN

978-3-631-64781-3

Beschreibung

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

12.09.2013

Verlag

Peter Lang GmbH, Internationaler Verlag der Wissenschaften

Seitenzahl

198

Maße (L/B/H)

21,6/15,3/1,6 cm

Gewicht

410 g

Auflage

1

Sprache

Deutsch

ISBN

978-3-631-64781-3

EU-Ansprechpartner

Kolibri 360 GmbH
Ettore-Bugatti-Straße 6-14
51149 Köln
DE
produktsicherheit@kolibri360.de

Herstelleradresse

Peter Lang
Avenue du Théâtre 7
1005 Lausanne
CH
orders@peterlang.com

Ein neues Kapitel für Ihre Bücher

Ein neues Kapitel für Ihre Bücher

Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.

Jetzt verkaufen
Jetzt verkaufen

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

  • Produktbild: Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung gemäß § 6b Energiewirtschaftsgesetz
  • Produktbild: Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung gemäß § 6b Energiewirtschaftsgesetz
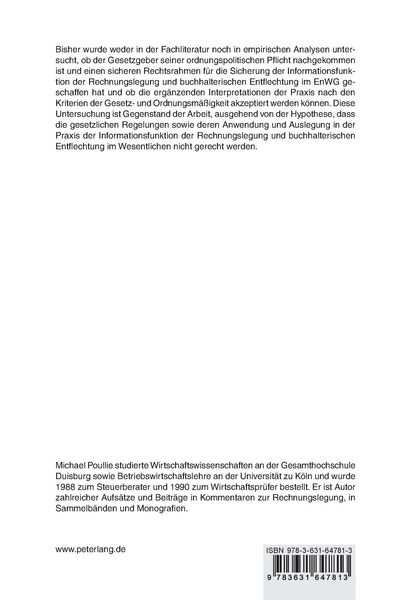
  • Inhalt: Fehlende theoretische Grundlagen der buchhalterischen Entflechtung – Unsicherer Rechtsrahmen im EnWG – Verletzung der Informationsfunktion der Rechnungslegung und buchhalterischen Entflechtung – Bilanzierung von Zuordnungsdifferenzen als Bilanzposten – Widersprüchliche Bilanzierung im Tätigkeits- und Jahresabschluss.