
Systemtheorie für stochastische Prozesse Statistische Grundlagen Systemdynamik Kalman-Filter
-
- Taschenbuch ausgewählt
- eBook
-
Sprache:Deutsch
54,99 €
inkl. gesetzl. MwSt.,
Beschreibung
Produktdetails
Einband
Taschenbuch
Erscheinungsdatum
20.11.2013
Abbildungen
XVI, 410 S. 2 Abb.
Verlag
Springer BerlinSeitenzahl
410
Maße (L/B/H)
23,5/15,5/2,4 cm
Gewicht
645 g
Auflage
Softcover reprint of the original 1st edition 1992
Sprache
Deutsch
ISBN
978-3-662-10201-5
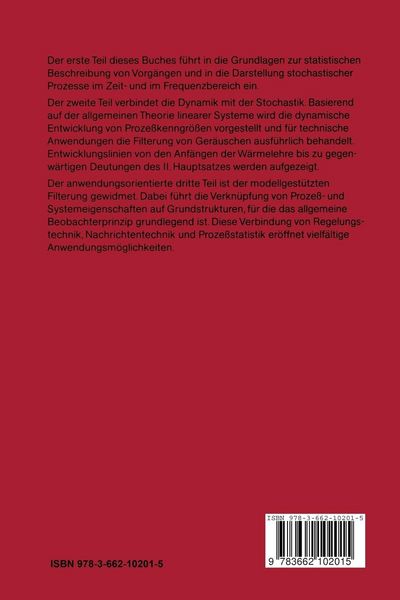
I Grundlagen zur statistischen Beschreibung von Vorgängen.- 1 Einleitung.- 2 Verteilungen und Erwartungswerte bei einer Zufallsvariablen.- 3 Physikalische Beispiele für Verteilungsdichten.- 4 Verteilungen und Erwartungswerte bei zwei Zufallsvariablen.- 5 Stochastische Prozesse.- 6 Schätzung von Kennwerten statistischer Vorgänge.- 7 Vektorielle Zufallsprozesse.- II Stochastische Signale in linearen Systemen.- 8 Einige Grundlagen aus der allgemeinen Systemtheorie.- 9 Zusammenhänge zwischen den Kennfunktionen stochastischer Eingangs- und Ausgangssignale.- 10 Zusammenhänge zwischen den spektralen Kennfunktionen.- 11 Modellierung von Geräuschen durch Formfilter.- 12 Dynamische Entwicklung statistischer Kennfunktionen in linearen Systemen.- 13 Markov-Prozesse, statistische Modellierung und Ausbreitungsvorgänge.- 14 Rückblick auf die historische Entwicklung und Überleitung zu neueren Fragestellungen.- III Kalman-Filter.- 15 Schätzungen mit minimaler mittlerer quadratischer Abweichung.- 16 Optimale Filterung von verrauschten Signalen.- 17 Die Gleichungen für den Kalman-Filterentwurf.- 18 Kalman-Filter für zeitinvariante Grundsysteme und stationäre Geräusche.- 19 Einige Eigenschaften der Riccati-Gleichung.- 20 Verfahren zur Signalvorhersage.- 21 Die Filterentwurfsgleichungen für ein allgemeines Grundsystem 2. Ordnung.- 22 Anwendungsorientierte Beispiele.- 23 Entwurf von Kalman-Filtern reduzierter Ordnung.- 24 Entwurf des stationären Kalman-Filters im Frequenzbereich.- 25 Zeitdiskret arbeitendes Kalman-Filter.- 26 Zeitdiskretes Kalman-Filter reduzierter Ordnung.- Epilog: Dynamik und Statistik.
Ein neues Kapitel für Ihre Bücher
Ein neues Kapitel für Ihre Bücher
Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.
Noch keine Bewertungen vorhanden
Verfassen Sie die erste Bewertung zu diesem Artikel
Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.
Kurze Frage zu unserer Seite
Vielen Dank für Ihr Feedback
Wir nutzen Ihr Feedback, um unsere Produktseiten zu verbessern. Bitte haben Sie Verständnis, dass wir Ihnen keine Rückmeldung geben können. Falls Sie Kontakt mit uns aufnehmen möchten, können Sie sich aber gerne an unseren Kund*innenservice wenden.
zum Kundenservice