KI-Beratung Beta

  • Produktbild: Standardänderungen innerhalb der IFRS-Rechnungslegung und deren Rückkopplungseffekte auf unternehmerische Signalisierungsmöglichkeiten
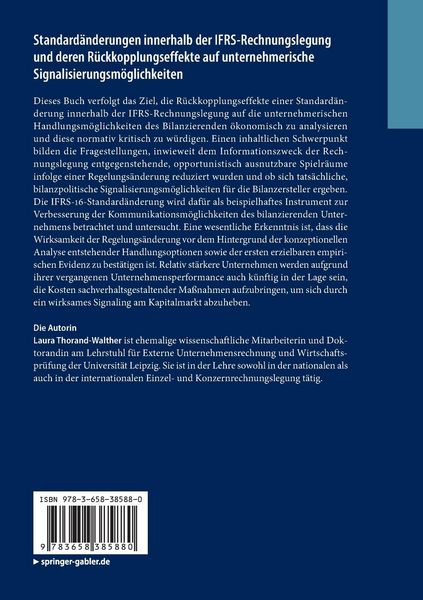
  • Produktbild: Standardänderungen innerhalb der IFRS-Rechnungslegung und deren Rückkopplungseffekte auf unternehmerische Signalisierungsmöglichkeiten

Standardänderungen innerhalb der IFRS-Rechnungslegung und deren Rückkopplungseffekte auf unternehmerische Signalisierungsmöglichkeiten Eine Analyse am Beispiel der Neueinführung des Leasingstandards nach IFRS 16

79,99 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

01.08.2022

Abbildungen

XXVII, 319 S. 7 Abb.

Verlag

Springer Fachmedien Wiesbaden GmbH

Seitenzahl

319

Maße (L/B/H)

21/14,8/1,9 cm

Gewicht

451 g

Auflage

1. Auflage 2022

Sprache

Deutsch

ISBN

978-3-658-38588-0

Beschreibung

Produktdetails

Einband

Taschenbuch

Erscheinungsdatum

01.08.2022

Abbildungen

XXVII, 319 S. 7 Abb.

Verlag

Springer Fachmedien Wiesbaden GmbH

Seitenzahl

319

Maße (L/B/H)

21/14,8/1,9 cm

Gewicht

451 g

Auflage

1. Auflage 2022

Sprache

Deutsch

ISBN

978-3-658-38588-0

Herstelleradresse

Springer-Verlag GmbH
Tiergartenstr. 17
69121 Heidelberg
DE

Email: ProductSafety@springernature.com

Ein neues Kapitel für Ihre Bücher

Ein neues Kapitel für Ihre Bücher

Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.

Jetzt verkaufen
Jetzt verkaufen

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

Weitere Artikel finden Sie in

  • Produktbild: Standardänderungen innerhalb der IFRS-Rechnungslegung und deren Rückkopplungseffekte auf unternehmerische Signalisierungsmöglichkeiten
  • Produktbild: Standardänderungen innerhalb der IFRS-Rechnungslegung und deren Rückkopplungseffekte auf unternehmerische Signalisierungsmöglichkeiten
  • 1. Einleitung.- 2. Die Notwendigkeit von Standardänderungen zur Aussendung zweckmäßiger bilanzpolitischer Signale – Ableitung eines normativen Referenzrahmens zur Beurteilung der Änderung internationaler Rechnungslegungsnormen.- 3. IFRS 16 als Beispiel eines single accounting standard change.- 4. Analyse der Leasingbilanzierung als Steuerungsinstrument.- 5. Kritische Würdigung der Standardänderung zur Schaffung einer signalisierungsfähigen Jahresabschlusserstellung.- 6. Zusammenfassung und Ausblick.