KI-Beratung Beta

Gutscheinbedingungen

Gültig bis 30.11.2026 | Gültig für nicht preisgebundene fremdsprachige Bücher | Einzelne Artikel können ausgeschlossen sein | Online auf thalia.de und in der Thalia App einlösbar | Click & Collect nur mit Online-Zahlung (Paypal/Kreditkarte) vorab | Nicht kombinierbar mit anderen Gutscheinen oder Preisaktionen | Nur einmal pro Einkauf einlösbar | Gutschein wird auf max. 500€ Bestellwert angerechnet | Keine Barauszahlung | Nicht gültig für Versandkosten und Services

  • Produktbild: Advanced Fixed-Income Valuation Tools
  • Produktbild: Advanced Fixed-Income Valuation Tools

Advanced Fixed-Income Valuation Tools

91,99 €

inkl. gesetzl. MwSt., Versandkostenfrei


Beschreibung

Normalerweise stehen festverzinsliche Wertpapiere für einen festen Cash Flow. In den vergangenen Jahren sind jedoch viele neue festverzinsliche Wertpapiere hinzugekommen, bei denen der erwartete Cash Flow vom jeweiligen Zinsniveau abhängt, was die Bewertung dieser Anlagen deutlich schwieriger macht....

Beschreibung

Normalerweise stehen festverzinsliche Wertpapiere für einen festen Cash Flow. In den vergangenen Jahren sind jedoch viele neue festverzinsliche Wertpapiere hinzugekommen, bei denen der erwartete Cash Flow vom jeweiligen Zinsniveau abhängt, was die Bewertung dieser Anlagen deutlich schwieriger macht. Dieses Buch behandelt die neuesten Erkenntnisse zur Bewertung festverzinslicher Wertpapiere. Diskutiert werden die Finessen mathematischer Verfahren, neue Ansätze zur Gestaltung von Laufzeitstrukturen und festverzinsliche Bewertungsverfahren im Zusammenhang mit Kreditrisiko, Hypotheken, Kommunalanleihen und indexierten Anleihen. "Advanced Fixed-Income Valuation Tools" behandelt nicht nur die theoretische Seite von Bewertungsmodellen und -verfahren, sondern auch ihre Anwendung in der Praxis. Mit Beiträgen von 24 Spitzenexperten führender Investmentbanken, Consultingunternehmen und Universitäten.

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

28.12.1999

Abbildungen

w. graphs.

Herausgeber Narasimhan Jegadeesh + weitere

Produktdetails

Einband

Gebundene Ausgabe

Erscheinungsdatum

28.12.1999

Abbildungen

w. graphs.

Herausgeber
Verlag John Wiley & Sons
Seitenzahl

432

Maße (L/B/H)

23,5/15,7/3 cm

Gewicht

850 g

Auflage

1. Auflage

Sprache

Englisch

ISBN

978-0-471-25419-5

Herstelleradresse

Libri GmbH
Europaallee 1
36244 Bad Hersfeld
DE

Email: gpsr@libri.de

Ein neues Kapitel für Ihre Bücher

Ein neues Kapitel für Ihre Bücher

Schenken Sie Ihren alten Schätzen ein zweites Leben und erhalten Sie dafür eine Thalia Geschenkkarte.

Jetzt verkaufen
Jetzt verkaufen

Noch keine Bewertungen vorhanden

Verfassen Sie die erste Bewertung zu diesem Artikel

Helfen Sie anderen Kundinnen und Kunden durch Ihre Meinung.

Kundinnen und Kunden meinen

Bewertungen (0)

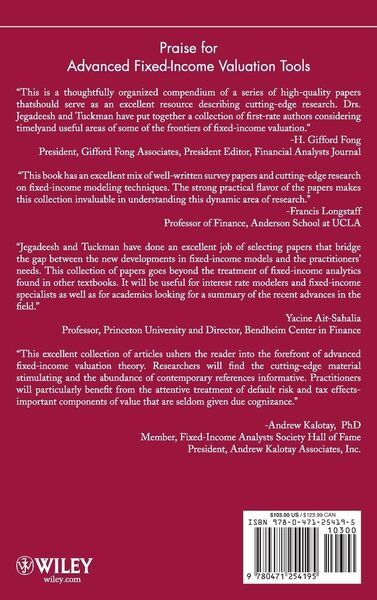
  • Produktbild: Advanced Fixed-Income Valuation Tools
  • Produktbild: Advanced Fixed-Income Valuation Tools
  • ADVANCED FIXED-INCOME MATHEMATICS.
     
    Fixed-Income Subtleties and the Pricing of Long Bonds (N. Pearson).
     
    Convexity Bias and the Yield Curve (A. Ilmanen).
     
    Futures vs. Forward Prices: Implications for Swap Pricing and Derivatives Valuation (M. Grinblatt & N. Jegadeesh).
     
    TERM STRUCTURE MODELING.
     
    Discrete-Time Models of Bond Pricing (D. Backus, et al.).
     
    Stochastic Mean Models of the Term Structure of Interest Rates (P. Balduzzi, et al.).
     
    Interest Rate Modeling with Jump-Diffusion Processes (S. Das).
     
    OTHER RISK FACTORS.
     
    Some Elements of Rating-Based Credit Risk Modeling (D. Lando).
     
    Anatomy of Prepayments: The Salomon Brothers Prepayment Model (L. Hayre & A. Rajan).
     
    The Pricing and Hedging of Mortgage-Backed Securities: A Multivariate Density Estimation Approach (J. Boudoukh, et al.).
     
    The Muni Puzzle: Explanations and Implications for Investors (J. Chalmers).
     
    Models of Currency Option Pricing (G. Bakshi & Z. Chen).
     
    NUMERICAL VALUATION TECHNIQUES.
     
    Exploring the Relation between Discrete-Time Jump Processes and the Finite Difference Method (S. Heston & G. Zhou).
     
    Monte Carlo Methods for the Valuation of Interest Rate Securities (L. Andersen & P. Boyle).
     
    Index.